Το ιδιωτικό χρέος αποτελεί μια τεράστια οικονομική και κοινωνική πληγή. Ενόψει των επερχόμενων εκλογών, η κυβέρνηση καλείται να αποδείξει ότι θέλει πραγματικά να δώσει λύσεις και όχι απλώς να παρουσιάσει άλλη μία σειρά μέτρων γεμάτων προϋποθέσεις, εξαιρέσεις και ψιλά γράμματα.
Η Ελλάδα έχει κάνει σημαντικά βήματα τα τελευταία χρόνια. Η οικονομία αναπτύσσεται, το δημόσιο χρέος ως ποσοστό του ΑΕΠ μειώνεται, η διεθνής αξιοπιστία της χώρας έχει ενισχυθεί και η δημοσιονομική κατάσταση έχει βελτιωθεί. Αυτή είναι η μία όψη της πραγματικότητας. Η άλλη βρίσκεται στην τσέπη του Έλληνα πολίτη.
Οι διεθνείς κρίσεις, ο πόλεμος στην Ουκρανία, οι συγκρούσεις στη Μέση Ανατολή και η αβεβαιότητα γύρω από το Ιράν έχουν επιβαρύνει το διεθνές οικονομικό περιβάλλον. Ενέργεια, καύσιμα, τρόφιμα, υπηρεσίες. Σχεδόν τα πάντα έχουν ακριβύνει. Οι μισθοί μπορεί να έχουν αυξηθεί και η κυβέρνηση να προσφέρει προσωρινές ανάσες με επιδόματα και φορολογικές παρεμβάσεις, όμως η πραγματικότητα παραμένει:
Οι αριθμοί ευημερούν, αλλά η τσέπη του πολίτη εξακολουθεί να υποφέρει. Και κάποια στιγμή οι πολίτες δικαιούνται κάτι περισσότερο από κυβερνητικές ανακοινώσεις και ωραία στατιστικά στοιχεία.
Τα δάνεια δεν μπορεί να γίνονται ισόβια καταδίκη
Η οικονομική κρίση και στη συνέχεια η πανδημία γονάτισαν χιλιάδες επαγγελματίες και νοικοκυριά.Άνθρωποι που εξυπηρετούσαν κανονικά τις υποχρεώσεις τους βρέθηκαν, όχι από επιλογή αλλά από πραγματική αδυναμία, να χρωστούν στις τράπεζες. Πολλά από αυτά τα δάνεια κατέληξαν σε επενδυτικά κεφάλαια, τα γνωστά funds, με τη διαχείρισή τους να αναλαμβάνεται από τους servicers.
Χαρτοφυλάκια δανείων αγοράστηκαν σε τιμές πολύ χαμηλότερες από την ονομαστική τους αξία. Και όμως, από τον δανειολήπτη εξακολουθούν να απαιτούνται ποσά που, μαζί με τόκους, ανα-τοκισμούς και προσαυξήσεις, μπορεί να είναι πολλαπλάσια του αρχικού κεφαλαίου. Ας μιλήσουμε απλά.
Δεν μπορεί κάποιος να δανείστηκε 100.000 ευρώ, να έχει πληρώσει ήδη 150.000 ή 200.000 και να εξακολουθεί να χρωστά άλλες 300.000!
Ήρθε η ώρα να μπουν πραγματικά όρια στις απαιτήσεις των servicersκαι των funds. Όχι άλλες συστάσεις και ευχολόγια. Χρειάζονται ξεκάθαροι, δεσμευτικοί κανόνες. Ένα χρέος που διογκώνεται συνεχώς, χωρίς ρεαλιστική προοπτική εξόφλησης, δεν αποτελεί πλέον τραπεζική υποχρέωση. Μετατρέπεται σε ισόβια οικονομική καταδίκη.
Ένα λογικό όριο. Ένα λογικό επιτόκιο. Χωρίς ψιλά γράμματα.
Οι νομοθετικές παρεμβάσεις για τα δάνεια και τους servicersκινούνται προς μια θετική κατεύθυνση. Το σταθερό επιτόκιο 3% για συγκεκριμένες κατηγορίες δανειοληπτών στον εξωδικαστικό μηχανισμό είναι ένα χαρακτηριστικό παράδειγμα. Αλλά γιατί μόνο για συγκεκριμένες κατηγορίες; Γιατί κάθε θετικό μέτρο πρέπει να συνοδεύεται από έναν κατάλογο προϋποθέσεων που αφήνει χιλιάδες ανθρώπους και επιχειρήσεις απέξω;
Δεν αρκεί να ανακοινώνεις μια ρύθμιση. Πρέπει να μπορούν πραγματικά να την αξιοποιήσουν εκείνοι που τη χρειάζονται.
Πρώτον: Να θεσπιστεί ένα δίκαιο ανώτατο όριο στο συνολικό ποσό που μπορεί να εισπραχθεί από ένα δάνειο. Το διπλάσιο ή στη χειρότερη περίπτωση, το τριπλάσιο του αρχικού κεφαλαίου θα μπορούσε να αποτελεί μια λογική αφετηρία, με αντικειμενικές ευνοϊκές προσαρμογές ανάλογα με τη διάρκειά του. Και το σημαντικότερο: Να αφαιρούνται ΟΛΑ όσα έχει ήδη πληρώσει ο δανειολήπτης από την πρώτη ημέρα. Ούτε ένα ευρώ να μη χάνεται από τον υπολογισμό.
Δεύτερον: Χαμηλά, σταθερά επιτόκια στις ρυθμίσεις. Το 3% αποτελεί μια λογική βάση που πρέπει να αποκτήσει πολύ ευρύτερη εφαρμογή, χωρίς αποκλεισμούς.
Τρίτον: Ενιαίοι και ξεκάθαροι κανόνες για όλους τους οφειλέτες. Όχι διαρκώς νέα εισοδηματικά και περιουσιακά φίλτρα που ακυρώνουν στην πράξη την ίδια τη ρύθμιση. Και βεβαίως, αυστηρότερη εποπτεία των servicersκαι ουσιαστική υποχρέωση να προσφέρουν βιώσιμες λύσεις.
Η κυβέρνηση οφείλει επιτέλους να πιέσει περισσότερο τα fundsκαι τους servicers. Δεν μπορεί όλη η πίεση να ασκείται μονίμως στον δανειολήπτη. Γιατί μια ρύθμιση που τελικά δεν μπορείς να αξιοποιήσεις είναι δώρον άδωρον.
Και τα χρέη προς την Εφορία και τον ΕΦΚΑ;
Η κυβέρνηση οφείλει να προχωρήσει σε γενναίες ρυθμίσεις και για τα χρέη προς το Δημόσιο. Περισσότερες δόσεις, χαμηλότερα επιτόκια, περιορισμό των υπερβολικών προσαυξήσεων. Κυρίως όμως, δόσεις προσαρμοσμένες στην πραγματική οικονομική δυνατότητα του οφειλέτη. Αν το κράτος θέλει πραγματικά να εισπράξει τα χρήματά του, πρέπει πρώτα να βοηθήσει τον πολίτη να μπορεί να τα πληρώσει. Αυτό δεν σημαίνει διαγραφή υποχρεώσεων ούτε επιβράβευση στρατηγικών κακοπληρωτών. Σημαίνει κοινή λογική.
Θέλετε άλλη μία τετραετία; Δώστε πραγματικές λύσεις!
Καθώς πλησιάζουν οι επόμενες εθνικές εκλογές, η κυβέρνηση έχει μπροστά της μια σημαντική ευκαιρία. Αν επιθυμεί να διεκδικήσει με αξιώσεις άλλη μία τετραετία, οφείλει να αποδείξει στην πράξη ότι αντιλαμβάνεται την πραγματική οικονομική πίεση που βιώνει η κοινωνία. Όχι με ακόμη μία επικοινωνιακή παρουσίαση μέτρων που ακούγονται εντυπωσιακά, αλλά όταν ο πολίτης προσπαθεί να ενταχθεί σε αυτά, ανακαλύπτει δεκάδες εξαιρέσεις και απαγορευτικές προϋποθέσεις.
Λιγότερες εξαγγελίες, περισσότερη ουσία. Λιγότερα ψιλά γράμματα, περισσότερες πραγματικές λύσεις.
Πίσω από κάθε υπερχρεωμένο επαγγελματία ή δανειολήπτη βρίσκεται συχνά μια ολόκληρη οικογένεια που βιώνει την ίδια οικονομική ανασφάλεια. Και οι οικογένειες αυτές έχουν μνήμη, κρίση και ψήφο. Ο απεγκλωβισμός των πολιτών από μη βιώσιμα χρέη μπορεί να αποτελέσει μια ουσιαστική κοινωνική παρέμβαση, με άμεσα αποτελέσματα στην καθημερινότητα. Οι πολίτες και οι επιχειρήσεις δεν ζητούν να τους χαριστούν τα χρέη. Ζητούν να τους δοθεί μια πραγματική δυνατότητα να τα πληρώσουν και να συνεχίσουν τη ζωή τους. Και αυτό είναι κάτι που δικαιολογημένα θα συνυπολογίσουν όταν βρεθούν μπροστά στην κάλπη.
Η πραγματική ανάπτυξη πρέπει να φτάσει στην κοινωνία
Η αντιμετώπιση του ιδιωτικού χρέους δεν είναι μόνο κοινωνική πολιτική. Είναι και αναπτυξιακή πολιτική. Ο επαγγελματίας που θα απαλλαγεί από την οικονομική ασφυξία μπορεί να επενδύσει ξανά, να δημιουργήσει θέσεις εργασίας και να στηρίξει την τοπική οικονομία. Το νοικοκυριό που θα αποκτήσει μια βιώσιμη ρύθμιση μπορεί επιτέλους να προγραμματίσει το μέλλον του. Και το Δημόσιο μπορεί να εισπράξει πραγματικά έσοδα από οφειλές που σήμερα παραμένουν ουσιαστικά ανεξόφλητες. Δεν χρειάζονται διαρκώς νέα επιδόματα. Χρειάζονται κανόνες που λειτουργούν στην πράξη.
Η κυβέρνηση έχει την ευκαιρία να αποδείξει ότι η οικονομική ανάπτυξη δεν αφορά μόνο τους ισολογισμούς, τις τράπεζες και τους οικονομικούς δείκτες, αλλά και τους ίδιους τους πολίτες. Ας μην τη χάσει πίσω από ακόμη μία σειρά εξαιρέσεων και γραφειοκρατικών περιορισμών.
Το ζητούμενο δεν είναι απλώς να μειωθούν τα κόκκινα δάνεια των τραπεζών ή τα ληξιπρόθεσμα χρέη της Εφορίας. Το ζητούμενο είναι να μπορέσουν να ξανασταθούν στα πόδια τους οι άνθρωποι και οι επιχειρήσεις πίσω από αυτά τα χρέη.
Γιατί τελικά, η μεγαλύτερη επιτυχία μιας οικονομίας δεν είναι να ευημερούν οι αριθμοί, αλλά να ευημερούν οι άνθρωποι.
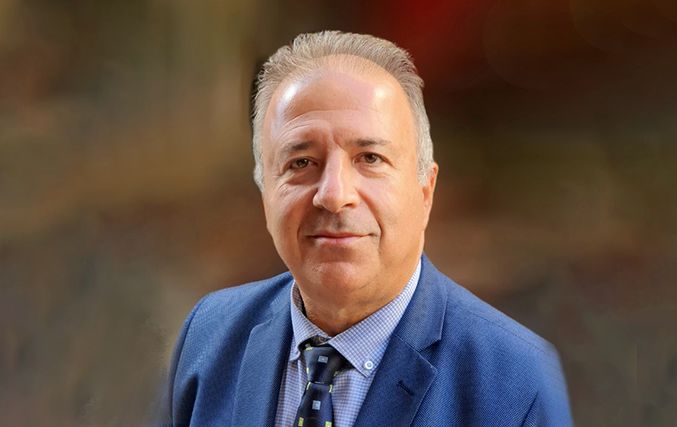
Γράφει ο Μηνάς Χατζημιχαήλ
Αντιπρόεδρος Ένωσης Ξενοδόχων Κω