- ΚΕΝΤΡΙΚΗ 2
Όμιλος: Δημοτικές εκλογές και απορρίμματα! Μια εξέλιξη που πρέπει να μας προβληματίσει
Η κακή διαχείριση των σκουπιδιών στην Κάλυμνο και οι επιπτώσεις που έχει στο νησί μας και στην τσέπη μας, πρέπει να μας προβληματίσουν σοβαρά ενόψει των επόμενων δημοτικών εκλογών.Στον Δήμο της Κω δεν επιβλήθηκε ποτέ πρόστιμο για παράβαση των νόμων διαχείρισης των απορριμμάτων. Από το 1997 λειτουργεί ο ΧΥΤΑ. το 2007 λειτούργησε η πρώτη επέκταση του και από το 2013 υπάρχει μηχάνημα χειροκίνητης διαλογής για ανακύκλωση, που λειτουργεί εντελώς δωρεάν για τον Δήμο μας. Τώρα, μας παρουσιάζουν με τον φόβο προστίμου από την Ε.Ε. ένα πρόγραμμα 110 εκατομμυρίων ευρώ για τα σκουπίδια Κω και Καλύμνου.Από αυτά, τα 40 εκατομμύρια ευρώ καλείται να τα πληρώσει η Κως. Αντί, λοιπόν, αυτά τα χρήματα να πάνε στην παιδεία και στην υγεία, δίνονται για να εγκαταστήσει ένας μεγάλος ιδιώτης μέτοχος ένα αυτόματο μηχάνημα διαλογής στον ΧΥΤΑ της Κω.Το χειρότερο; Θα πληρώνουμε αυτόν τον μέτοχο από 50 έως 70 ευρώ για κάθε τόνο σκουπιδιών που του στέλνουμε, και μάλιστα για 27 ολόκληρα χρόνια! Αν μάλιστα στο μέλλον μια άλλη δημοτική αρχή καταφέρει να κάνει ανακύκλωση στην πηγή (στα σπίτια μας) και του στέλνουμε λιγότερα σκουπίδια, θα πληρώνουμε και ρήτρα (πρόστιμο) επειδή έχασε κέρδη! Αυτή είναι η σύμβαση που προωθείται. Τα σκουπίδια είναι «χρυσός» και κάποιοι μεθόδευσαν να τον εκμεταλλεύεται άλλος για σχεδόν τρεις δεκαετίες. Όλα αυτά συμβαίνουν όταν ήδη μια τετραμελής οικογένεια πληρώνει πάνω από 100 ευρώ τον χρόνο «καπέλο» στα προϊόντα του σούπερ μάρκετ για την ανακύκλωση, ενώ παράλληλα πληρώνει και δημοτικά τέλη καθαριότητας. Ο σημερινός Δήμαρχος συμφώνησε και υπέγραψε, όπως υποστηρίζει ο Περιφερειάρχης. Αλλά ακόμα κι αν δεν υπέγραψε —όπως λέει ο ίδιος ο Δήμαρχος— το αποτέλεσμα είναι το ίδιο. Η κυβέρνηση με νόμο αφαίρεσε τους ΧΥΤΑ από τους Δήμους και τους παρέδωσε στον ΦΟΣΔΑ.Εμείς πιστεύουμε ότι ο Δήμαρχος δεν συμφώνησε, όμως αυτό δεν σταμάτησε ένα πρόγραμμα που ζημιώνει οικονομικά τους πολίτες και μας στερεί το δικαίωμα να προσλάβουμε ντόπιους επιστήμονες για να λύσουν τα δικά μας προβλήματα. Αυτή η αρνητική εξέλιξη πρέπει να μας οδηγήσει σε αποφάσεις στις επόμενες δημοτικές εκλογές.Σε αυτές τις εκλογές δεν πρέπει να ψηφίσουμε με βάση τις γνωστές υποσχέσεις, τα μεγάλα λόγια και τις εκθέσεις ιδεών για έργα που έπρεπε ήδη να έχουν γίνει. Πρέπει να απαντήσουμε σε ένα και μόνο κρίσιμο ερώτημα:Με ποιον τρόπο και με ποια εργαλεία ο Δήμος μας θα γίνει αυτόνομος και δυνατός, ώστε να λύνει τα προβλήματά μας, να τον σέβονται και να μπορεί να λέει «Όχι» όταν χρειάζεται; Αυτό πρέπει να σκεφτεί κάθε συμπατριώτης μας πριν φτάσει στην κάλπη. Γιατί όταν ένας Δήμος είναι αδύναμος διοικητικά και οικονομικά, όταν το Δημοτικό Συμβούλιο είναι εξαρτημένο από τον Δήμαρχο και όταν η κοινωνία είναι διχασμένη ή αδιάφορη, τότε είναι βέβαιο ότι άλλοι θα κάνουν κουμάντο στη ζωή και στην τσέπη μας. Όπως ακριβώς γίνεται σήμερα με τα σκουπίδια μας και με πολλά άλλα. Κ. Καϊσερλης π. Δήμαρχος Κω και Πρόεδρος του Ομίλου για τη Δημοκρατία και την Αυτοδιοίκηση.
- ΚΕΝΤΡΙΚΗ 2
Νέο καθεστώς για οφειλέτες με δάνεια σε καθυστέρηση προωθεί το υπουργείο Εθνικής Οικονομίας και Οικονομικών, με στόχο να περιοριστούν οι υπερβολικές απαιτήσεις από τόκους, να επιταχυνθούν οι διμερείς ρυθμίσεις και να τεθούν όρια στις απαιτήσεις τραπεζών, funds και servicers.Το σχέδιο νόμου βρίσκεται ήδη σε δημόσια διαβούλευση έως τις 22 Οκτωβρίου. Όπως δηλώνει στο ΑΠΕ-ΜΠΕ η Γενική Γραμματέας Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους Θεώνη Αλαμπάση, επιδίωξη του υπουργείου είναι «λιγότερη αβεβαιότητα για τον οφειλέτη, περισσότερη ευθύνη για τον πιστωτή και ένα σύστημα ρύθμισης του ιδιωτικού χρέους που λειτουργεί με κανόνες και παράγει πραγματικές λύσεις».Στον πυρήνα της παρέμβασης βρίσκεται η επιβολή ανώτατου ορίου τοκοφορίας για δάνεια πάσης φύσεως. Η συνολική απαίτηση δεν θα μπορεί πλέον να υπερβαίνει το διπλάσιο ή τριπλάσιο του ληφθέντος κεφαλαίου. Το όριο εφαρμόζεται αυτοδίκαια και καλύπτει καταναλωτικά, στεγαστικά και επιχειρηματικά δάνεια, ανεξαρτήτως του αν η απαίτηση έχει μεταβιβαστεί, τιτλοποιηθεί ή περιέλθει σε servicers.Το μέτρο αφορά άμεσα χιλιάδες δανειολήπτες με παλαιές οφειλές σε τράπεζες, funds και servicers, ιδιαίτερα όμως όσους έχουν σωρευμένα χρέη από αγροτικά, επιχειρηματικά ή στεγαστικά δάνεια. Ακόμη και αν τα δάνεια ή πιστώσεις βρίσκονται σε καθυστέρηση για χρόνια ή δεκαετίες, η απαίτηση δεν θα μπορεί να υπερβαίνει το τριπλάσιο του αρχικά ληφθέντος κεφαλαίου, ενώ αν πρόκειται για οφειλές αγροτών, αυτές περιορίζονται στο διπλάσιο.Έως 200.000 ευρώ λιγότερα από τόκους και «φρένο» στον πλειστηριασμόΜε τα νέα δεδομένα, από την έναρξη ισχύος του νόμου, η ανεξόφλητη απαίτηση δεν θα μπορεί να υπερβαίνει το τριπλάσιο του ληφθέντος κεφαλαίου κάθε δανείου ή πίστωσης, ή του αθροίσματος των ληφθέντων κεφαλαίων από περισσότερα δάνεια ή πιστώσεις. Σε περίπτωση αλληλόχρεου λογαριασμού, το όριο υπολογίζεται επί του ποσού της οφειλής, όπως αυτή διαμορφώθηκε κατά την τελευταία εκταμίευση του λογαριασμού.Ειδικά για παλαιές οφειλές αγροτών, το συνολικό ύψος τους δεν δύναται να υπερβαίνει το διπλάσιο του ληφθέντος κεφαλαίου ή, προκειμένου περί αλληλόχρεων λογαριασμών, το διπλάσιο του ποσού της οφειλής, όπως αυτή διαμορφώθηκε κατά την τελευταία εκταμίευση. Για δάνεια που χορηγήθηκαν πριν από το 1990, εφόσον δεν υπάρχουν επαρκή στοιχεία για την ανεύρεση του αρχικού κεφαλαίου, η συνολική οφειλή δεν δύναται να υπερβαίνει το 150% του ποσού της οφειλής, όπως αυτή διαμορφώθηκε στην τελευταία προ του 1990 ρύθμιση.Στην πράξη, αυτό σημαίνει ότι ο οφειλέτης απαλλάσσεται από το ποσό που υπερβαίνει το όριο –συνήθως τόκους υπερημερίας, κεφαλαιοποιημένους τόκους και λοιπές χρεώσεις. Σε δάνειο 100.000 ευρώ, για παράδειγμα, η οφειλή περιορίζεται στις 300.000 ευρώ. Εάν έχει φτάσει στις 500.000 ευρώ, τα 200.000 ευρώ δεν αποτελούν απαιτητό υπόλοιπο. Για αγρότες, η απαίτηση περιορίζεται στις 200.000 ευρώ. Εάν έχουν ήδη καταβληθεί 80.000 ευρώ, ο επανυπολογισμός λαμβάνει υπόψη τις καταβολές και το υπόλοιπο δεν υπερβαίνει τις 220.000 ευρώ ή, για αγρότες, τις 120.000 ευρώ.Για τις τράπεζες, τα funds και τις εταιρείες διαχείρισης, η αλλαγή σημαίνει υποχρέωση μαζικού επανυπολογισμού των υφιστάμενων απαιτήσεων εντός έξι μηνών από την έναρξη ισχύος του νόμου.Ο οφειλέτης δεν χρειάζεται να κάνει καμία ενέργεια ή διαδικασία. Ανεξαρτήτως του αν το δάνειο εξακολουθεί να ανήκει στην τράπεζα από την οποία χορηγήθηκε, αν η τράπεζα έχει κλείσει ή τελεί υπό εκκαθάριση και η απαίτηση έχει μεταβιβαστεί σε διάδοχη τράπεζα, έχει τιτλοποιηθεί ή έχει περιέλθει σε εταιρεία διαχείρισης απαιτήσεων από δάνεια και πιστώσεις, οι πιστωτές υποχρεούνται να προβαίνουν, χωρίς προηγούμενη αίτηση του οφειλέτη, στον επανυπολογισμό κάθε απαίτησης που εμπίπτει στο νέο καθεστώς και να αποτυπώνουν το προκύπτον υπόλοιπο στις λογιστικές και πληροφοριακές τους καταστάσεις. Οι καταβολές των οφειλετών, εγγυητών ή τρίτων λαμβάνονται υπόψη, αλλά δεν προβλέπεται επιστροφή ποσών που έχουν ήδη καταβληθεί.Η αλλαγή έχει άμεση επίπτωση και σε όσους βρίσκονται σε διαδικασία αναγκαστικής εκτέλεσης. Ο πλειστηριασμός ή η κατάσχεση μπορεί να συνεχιστεί μόνο για το ποσό που προκύπτει μετά τον επανυπολογισμό. Δηλαδή, δεν μπορεί να στηριχθεί σε διογκωμένη απαίτηση που υπερβαίνει το τριπλάσιο του αρχικού δανείου ή, κατά περίπτωση, το διπλάσιο.Για εκκρεμείς πλειστηριασμούς, ο δικαιούχος ή ο διαχειριστής της απαίτησης υποχρεούται να γνωστοποιήσει το αναπροσαρμοσμένο ποσό και να περιορίσει αναλόγως κάθε πράξη εκτέλεσης. Ακόμη και εάν ο πλειστηριασμός διενεργηθεί, περιορίζονται οι απώλειες του οφειλέτη, στον οποίο αποδίδεται το υπόλοιπο του τιμήματος εκποίησης που υπερκαλύπτει τις μειωμένες απαιτήσεις των πιστωτών.Πίεση για ταχύτερες και βιώσιμες ρυθμίσειςΠαράλληλα, αλλάζουν οι κανόνες και στις διμερείς ρυθμίσεις δανείων από τους διαχειριστές απαιτήσεων (servicers). Το νομοσχέδιο εισάγει δεσμευτικό χρονοδιάγραμμα: ο πιστωτής οφείλει να απαντήσει σε αίτημα ρύθμισης εντός τριών μηνών και η διαπραγμάτευση πρέπει να ολοκληρωθεί εντός έξι μηνών. Η καθυστέρηση συνεπάγεται αυτόματη καταγραφή παράβασης, ενημέρωση της Τράπεζας της Ελλάδος και αναστολή εκτοκισμού και κεφαλαιοποίησης τόκων έως την απάντηση.Όπως τονίζει στο ΑΠΕ-ΜΠΕ η κ. Θεώνη Αλαμπάση «οι νέοι κανόνες προβλέπουν συγκεκριμένο χρόνο για τη διμερή διαπραγμάτευση, πλαφόν 15% στην προκαταβολή και τεκμηριωμένες προτάσεις που προσαρμόζονται στην πραγματική οικονομική και περιουσιακή κατάσταση του οφειλέτη. Παράλληλα, προστατεύουν τον συνεπή οφειλέτη: όταν τηρεί τη ρύθμισή του, δεν μπορεί να βρίσκεται αντιμέτωπος με μέτρα. Και πριν από έναν πλειστηριασμό, ο πιστωτής θα πρέπει να έχει προηγουμένως καταθέσει πραγματική και τεκμηριωμένη πρόταση ρύθμισης».Συγκεκριμένα:* Τρεις μήνες πριν από τον πλειστηριασμό, ο πιστωτής υποχρεούται να υποβάλει κατάλληλη, βιώσιμη και τεκμηριωμένη πρόταση ρύθμισης.* Η προκαταβολή για απευθείας διμερή ρύθμιση περιορίζεται στο 15% της οφειλής, από πρακτικές που, κατά την κυβέρνηση, μπορούσαν να φτάνουν έως και το 50%. Το μέτρο αναμένεται να διευκολύνει την ολοκλήρωση συμφωνιών, ιδίως για οφειλέτες με περιορισμένη ρευστότητα, με δυνατότητα χαμηλότερου ποσοστού όταν τεκμηριώνονται οικονομική δυσχέρεια, κοινωνικά κριτήρια ή προβλήματα υγείας.* Απαγορεύονται η καταγγελία της σύμβασης, τα μέτρα αναγκαστικής εκτέλεσης και οι πλειστηριασμοί από τον διαχειριστή της απαίτησης, όσο ο δανειολήπτης τηρεί ενεργή τη ρύθμιση. Σε περίπτωση παραβίασης, οι πράξεις είναι άκυρες, στον οφειλέτη πιστώνεται ποσό ίσο με πέντε μηνιαίες δόσεις και η ρύθμιση παρατείνεται ισόχρονα, ενώ το πρόστιμο μπορεί να φτάσει έως τις 500.000 ευρώ ανά δανειολήπτη.* Όταν ο οφειλέτης υποβάλλει αίτηση με πλήρη φάκελο, ο πιστωτής οφείλει να απαντήσει εντός τριών μηνών, καταθέτοντας βιώσιμη και τεκμηριωμένη πρόταση ή αιτιολογημένη απόρριψη. Ο οφειλέτης έχει έναν μήνα για να απαντήσει και η διαδικασία πρέπει να έχει ολοκληρωθεί το αργότερο εντός έξι μηνών, ακόμη και για οφειλές που βρίσκονται σε στάδιο αναγκαστικής εκτέλεσης.* Η πρόταση των servicers πρέπει να αποτυπώνει τα εισοδηματικά και περιουσιακά δεδομένα στα οποία στηρίζεται και, όπου είναι εφικτό, να περιλαμβάνει δύο εναλλακτικές λύσεις. Αν ο πιστωτής υπερβεί την τρίμηνη προθεσμία, καταγράφεται αυτοδίκαια παράβαση, ενημερώνεται η Τράπεζα της Ελλάδος και αναστέλλονται ο εκτοκισμός και η κεφαλαιοποίηση τόκων έως την απάντηση.Σε κάθε περίπτωση, ο οφειλέτης αποκτά δικαίωμα να ζητήσει, χωρίς επιβάρυνση, αναλυτική εικόνα της οφειλής του, η οποία θα περιλαμβάνει συμβάσεις και τροποποιήσεις, ιστορικό πληρωμών, υπολογισμό επιτοκίου, κεφάλαιο, τόκους, προμήθειες και κάθε άλλη χρέωση. Τα στοιχεία πρέπει να χορηγούνται εντός 45 ημερών. Σε αντίθετη περίπτωση, αναστέλλεται ο εκτοκισμός μέχρι να απαντηθεί πλήρως το αίτημά του.Για τις εταιρείες διαχείρισης απαιτήσεων από δάνεια και πιστώσεις, το σχέδιο νόμου προβλέπει ετήσια δημοσιοποίηση οικονομικών στοιχείων, χαρτοφυλακίων, αποτελεσμάτων διαχείρισης και χειρισμού παραπόνων, καθώς και υποβολή στρατηγικού σχεδίου με προβλέψεις ανακτήσεων και δείκτες απόδοσης. Τα μέτρα αυτά θα αρχίσουν να εφαρμόζονται στις αρχές του 2027, τρεις μήνες μετά την ψήφιση του νέου νόμου. Η τελική μορφή του πλαισίου, πάντως, θα καθοριστεί αφού ολοκληρωθεί η διαβούλευση και η νομοθετική επεξεργασία, πριν την ψήφισή του στη Βουλή.Πηγή: real.gr
- ΚΕΝΤΡΙΚΗ 2
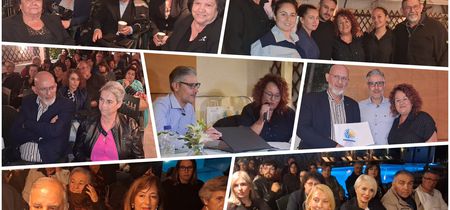
Με ιδιαίτερο ενδιαφέρον η παρουσίαση της Μελέτης Υγείας και Καταγωγής Δωδεκανήσου στην Κω
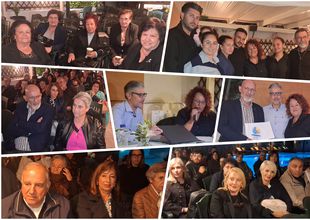
Με ιδιαίτερο ενδιαφέρον και επιτυχία πραγματοποιήθηκε το απόγευμα του Σαββάτου 17 Οκτωβρίου, στο ASPRO SPITI HOTELAPART στο Τιγκάκι της Κω, η πρώτη δημόσια παρουσίαση των αποτελεσμάτων της Μελέτης Υγείας και Καταγωγής Δωδεκανήσου, μιας σημαντικής επιστημονικής προσπάθειας που φέρνει στο προσκήνιο νέα δεδομένα για την υγεία, τη διατροφή και τη γενετική ταυτότητα των κατοίκων των νησιών.Η μελέτη επικεντρώθηκε, μεταξύ άλλων, στη διερεύνηση των επιπέδων της βιταμίνης D στον οργανισμό των συμμετεχόντων και στη συσχέτισή τους με διάφορους παράγοντες υγείας. Παράλληλα, περιλάμβανε εκτενή ανάλυση του DNA, με στόχο τη διερεύνηση της καταγωγής των Δωδεκανησίων και τον εντοπισμό γενετικών χαρακτηριστικών που παρουσιάζουν ιδιαίτερο επιστημονικό ενδιαφέρον.Για τη σημασία της έρευνας αναφέρθηκε η διαιτολόγος και υποψήφια διδάκτωρ Δημόσιας Υγείας, Καλλιόπη Μαλαχία, η οποία είχε προαναγγείλει σημαντικά ευρήματα, επισημαίνοντας ότι η συγκεκριμένη προσπάθεια πραγματοποιείται για πρώτη φορά σε τέτοια έκταση στα Δωδεκάνησα.Όπως εξήγησε, το πρώτο σκέλος της έρευνας αφορούσε τη μέτρηση των επιπέδων της βιταμίνης D στους συμμετέχοντες και τη διερεύνηση πιθανών συσχετίσεων με παραμέτρους που σχετίζονται με τη γενικότερη υγεία τους. Τα αναλυτικά αποτελέσματα αναμένεται να συμβάλουν στην καλύτερη κατανόηση των σχετικών δεδομένων στον πληθυσμό της περιοχής.Ιδιαίτερη βαρύτητα έχει και το γενετικό σκέλος της μελέτης, καθώς, σύμφωνα με την Καλλιόπη Μαλαχία, η ανάλυση του DNA ανέδειξε σπάνια γενετικά χαρακτηριστικά, τα οποία, όπως ανέφερε, παρουσιάζουν ιδιαίτερο ενδιαφέρον ακόμη και σε παγκόσμιο επίπεδο.Η ίδια υπογράμμισε ότι η συστηματική μελέτη της γενετικής καταγωγής των Δωδεκανησίων δεν αφορά μόνο την επιστήμη της υγείας, αλλά μπορεί να αποτελέσει πολύτιμη παρακαταθήκη για τις επόμενες γενιές, συμβάλλοντας στην καλύτερη κατανόηση της ιστορικής διαδρομής και της ταυτότητας των νησιών.Στο επιστημονικό σκέλος της παρουσίασης συμμετείχαν, ο καθηγητής Επιδημιολογίας και Δημόσιας Υγείας, δρ Ηρακλείδης, με αντικείμενο τη γενετική καταγωγή, καθώς και η λέκτορας δρ Άντρια Χατζίκου, η οποία ανέπτυξε τη σχέση ανάμεσα σε γενετικές μεταλλάξεις και παραμέτρους της ανθρώπινης υγείας.Η Μελέτη Υγείας και Καταγωγής Δωδεκανήσου φιλοδοξεί να προσφέρει νέα επιστημονικά δεδομένα για τον πληθυσμό της περιοχής, ανοίγοντας παράλληλα δρόμους για περαιτέρω έρευνα γύρω από τη δημόσια υγεία, τη γενετική ποικιλομορφία και την ιστορική καταγωγή των νησιωτών.